Studio
c/o Studio Luciani
Strada Prati, 12/3
65124 Pescara
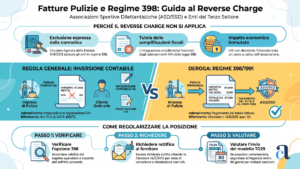
Un'associazione in regime 398 riceve dall'impresa di pulizie fatture senza imposta, con il richiamo all'inversione contabile, e si chiede se debba integrarle e versare l'IVA. La risposta è no, e la fattura va corretta.
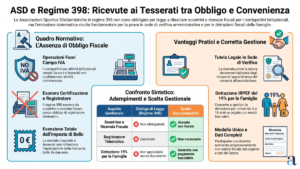
Un'associazione in regime agevolato si chiede se debba documentare le quote incassate dai tesserati. L'obbligo fiscale non c'è, per due ragioni indipendenti, ma rinunciare alla ricevuta costa più di quanto faccia risparmiare.

Un centro culturale in via di costituzione chiede se il bar riservato ai soci comporti obblighi fiscali, sia durante gli eventi musicali sia aperto in modo continuativo. La risposta cambia tra i due casi, e il discrimine sta in un aggettivo del Codice.
Chi apre la partita IVA in corso d'anno non ha a disposizione l'intero plafond di 85.000 euro: la soglia va ragguagliata ai giorni di attività. È l'errore che sta generando accertamenti, complicato da un'asimmetria che quasi nessuno spiega.

Un'associazione in crescita supererà quest'anno gli 85.000 euro di ricavi commerciali e teme di perdere tutto. La buona notizia è che l'uscita dal regime dell'art. 86 è differita all'anno successivo. Ma nel frattempo vanno preparate parecchie cose.

Gli enti sportivi che rendono prestazioni esenti IVA possono essere dispensati dagli obblighi di fatturazione e registrazione: lo conferma la circolare 7/E del 7 agosto 2026. Una semplificazione concreta, che però ha condizioni e costi da conoscere prima di sceglierla.

La Riforma dello Sport consente alle SSD costituite come società di capitali una lucratività "attenuata": dividendi entro limiti, rimborso del capitale. Ma la circolare 7/E del 7 agosto 2026 chiarisce che per fruire della decommercializzazione dell'art. 148 TUIR serve il divieto assoluto di distribuzione. Un bivio che molti statuti non hanno affrontato.

Molti dirigenti danno per scontato che, una volta optato per la 398/91, tutti i proventi commerciali dell'ASD siano coperti dal forfait. Non è così: il regime vale solo per le attività connesse agli scopi sportivi. Ecco cosa resta fuori, come gestirlo e cosa cambia con la circolare 7/E del 7 agosto 2026.

Il presidente di un'associazione culturale non iscritta al RUNTS chiede se gli incassi del doposcuola riservato ai soli soci siano commerciali. Il suo commercialista dice di no; a lui torna un'altra cosa. Chi ha ragione? Dal 2026 la risposta cambia radicalmente.

Un ente culturale in procinto di iscriversi al RUNTS chiede se i suoi corsi di lingua saranno esenti IVA solo verso i soci o anche verso i terzi, temendo di dover associare tutti i corsisti. La risposta scioglie un equivoco che confonde due imposte diverse.