Indirizzo
Strada Prati, 12/3
65124 Pescara
In questa sezione raccolgo le risposte ai quesiti più frequenti che ricevo da amministratori, tesorieri e professionisti che gestiscono un’associazione, un ETS o una realtà sportiva dilettantistica.
“Le vostre domande” nasce per trasformare dubbi concreti (spesso urgenti e legati a casi reali) in chiarimenti tecnici, con un linguaggio comprensibile ma rigoroso: cosa fare, quali rischi evitare e quali adempimenti mettere in fila per non trovarsi scoperti in caso di controlli.
Qui troverai, in particolare:
quesiti su ETS e RUNTS: iscrizione, effetti fiscali, adempimenti e gestione operativa;
casi su associazioni fuori dal RUNTS (ad esempio culturali) e impatto su regole TUIR, decommercializzazione e trattamento di corsi/quote/corrispettivi;
domande su regimi fiscali (es. APS in art. 86 CTS), sponsorizzazioni, gadget e corretta gestione documentale;
problematiche IVA (anche nei rapporti con l’estero) e adempimenti collegati;
questioni specifiche di sport dilettantistico (ASD/SSD): tesserati e soci, decommercializzazione, RASD, lavoro sportivo e procedure operative.
Se dopo aver letto le risposte hai bisogno di un inquadramento sul tuo caso concreto (ETS, ente non profit non ETS o ASD/SSD), puoi utilizzare i contatti presenti nel sito per richiedere una consulenza dedicata.
Un'associazione in regime agevolato si chiede se debba documentare le quote incassate dai tesserati. L'obbligo fiscale non c'è, per due ragioni indipendenti, ma rinunciare alla ricevuta costa più di quanto faccia risparmiare.
Il rimborso a piè di lista non è affatto scomparso, e non dipende dal calendario delle gare. Ha però un presupposto che nel caso più comune, quello dell'allenamento sotto casa, cambia completamente la risposta.
Molte associazioni pretendono che ogni tecnico abbia sia il BLSD sia il corso antincendio. La norma dice un'altra cosa, e la risposta cambia ancora quando l'attività si svolge in una palestra che non è vostra.
Una società con un settore giovanile si chiede se debba acquisire il certificato penale di tutti gli allenatori, anche di quelli volontari, e con quale frequenza. La norma dice una cosa, il Ministero ne ha detta un'altra: ecco come conviene muoversi.

Un collaboratore che percepisce la DIS-COLL, incassa compensi sportivi da più società e vuole avviare un'attività in proprio si muove su tre binari che si intrecciano. Il rischio maggiore non è quello che teme, ed è già in corso.
In sede di verifica la democraticità dell'ente viene contestata su elementi documentali, e rispondere che i soci non hanno mai avuto nulla da ridire non serve a nulla. Ecco cosa va tenuto, e in che forma.
Una società sportiva scopre che il proprio statuto non contiene la clausola sull'intrasferibilità delle quote e teme di aver perso ogni agevolazione. La conseguenza esiste, ma è molto più circoscritta di quanto si creda.
Enti sportivi ed ETS non devono più presentare il modello EAS, e molti hanno archiviato la questione. Chi riceve una contestazione per le annualità in cui l'obbligo c'era scopre però che l'esonero di oggi non copre il passato.
Un'associazione si vede disconoscere il regime agevolato e ricostruire i ricavi senza che un solo euro di costi venga portato in deduzione. Una recente ordinanza della Cassazione stabilisce che questo non è ammissibile, e formula un principio di diritto destinato a pesare.
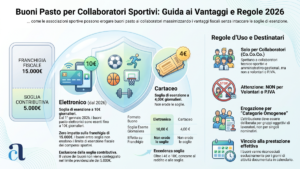
Una società sportiva già eroga buoni pasto ai dipendenti e si chiede se possa estenderli ai collaboratori. La risposta è affermativa, e porta con sé un vantaggio che quasi nessuno sfrutta: i buoni non consumano le franchigie agevolate.