Studio
c/o Studio Luciani
Strada Prati, 12/3
65124 Pescara
Un'associazione in regime 398 riceve dall'impresa di pulizie fatture senza imposta, con il richiamo all'inversione contabile, e si chiede se debba integrarle e versare l'IVA. La risposta è no, e la fattura va corretta.
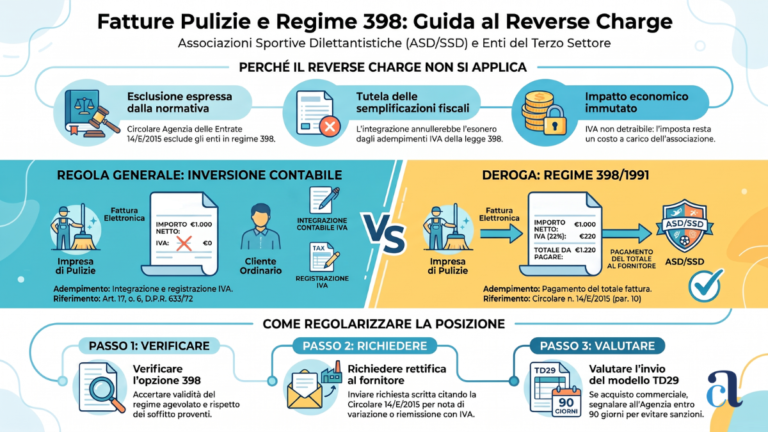
È uno degli errori più frequenti che vedo arrivare sulle scrivanie delle associazioni, e non nasce da distrazione: nasce dal fatto che la regola generale è costruita per applicarsi in modo molto ampio, mentre l’eccezione che riguarda gli enti sportivi sta in un paragrafo di una circolare del 2015 che i fornitori, comprensibilmente, non hanno letto.
“La nostra associazione ha affidato a un’impresa esterna la pulizia dei locali che utilizziamo. Controllando i documenti mi sono accorta che le fatture arrivano senza imposta, con l’indicazione dell’inversione contabile. Cercando in rete ho capito che in questi casi dovrebbe essere il cliente a calcolare l’IVA e a versarla all’erario, e qui nessuno l’ha mai fatto. Siamo in regime 398: devo integrare io quelle fatture e pagare l’imposta, o la cosa non ci riguarda?”
Non devi integrare nulla e non devi versare alcuna imposta: l’inversione contabile non si applica agli enti che hanno optato per il regime della legge 398/1991. La fattura che hai ricevuto è impostata male, e la cosa corretta da fare è chiederne la rettifica all’impresa di pulizie, che deve addebitarvi l’IVA nel modo ordinario.
La fonte è la circolare dell’Agenzia delle Entrate n. 14/E del 27 marzo 2015, che al paragrafo 10 colloca espressamente gli enti in regime 398 tra i soggetti nei cui confronti il meccanismo non opera.
⚠️ C’è però un aspetto che merita attenzione immediata, e ha a che vedere con il fatto che su quelle operazioni, fino a oggi, l’imposta non l’ha versata nessuno. Ne parlo tra poco.
Il meccanismo dell’inversione contabile sposta il debito d’imposta dal fornitore al cliente: il primo emette fattura senza applicare l’IVA, il secondo integra il documento con aliquota e imposta e la fa confluire nelle proprie liquidazioni.
Dal 1° gennaio 2015 la lettera a-ter) del sesto comma dell’art. 17 del D.P.R. n. 633/1972, inserita dall’art. 1, comma 629, della legge n. 190/2014, vi ha ricondotto le prestazioni di servizi di pulizia, di demolizione, di installazione di impianti e di completamento relative ad edifici. La formulazione è volutamente larga, e la stessa circolare n. 14/E del 2015 chiarisce che per queste prestazioni l’inversione contabile si applica a prescindere dalla tipologia di attività esercitata dalle parti, quindi anche quando nessuna delle due opera nel settore edile.
Questo spiega perché la vostra impresa di pulizie abbia fatturato così: con un cliente dotato di partita IVA, l’inversione contabile è la risposta corretta nella grande maggioranza dei casi, e il gestionale la applica di default.
L’eccezione è di natura soggettiva e riguarda la vostra posizione, non il tipo di servizio acquistato.
Al paragrafo 10 la circolare n. 14/E del 2015 esclude dal meccanismo le prestazioni rese nei confronti dei soggetti che, per effetto di regimi fiscali particolari, risultano di fatto esonerati dagli adempimenti del decreto IVA, e segnatamente dall’annotazione delle fatture e dalla tenuta dei registri dei corrispettivi e degli acquisti. La motivazione è esplicita: applicare l’inversione contabile a questi soggetti si porrebbe in contrasto con la ratio agevolativa e con le finalità di semplificazione delle norme che li riguardano.
Nell’elenco che la circolare porta a titolo di esempio figurano, insieme ai produttori agricoli con volume d’affari ridotto e ad alcuni esercenti attività di intrattenimento e spettacolo, gli enti che hanno optato per le disposizioni della legge 16 dicembre 1991, n. 398.
Il ragionamento regge perfettamente sul vostro caso. L’opzione per il regime vi esonera dagli obblighi di registrazione, dalle liquidazioni periodiche e dalla dichiarazione annuale, in forza dell’art. 9 del D.P.R. n. 544/1999, e vi lascia l’obbligo di fatturazione soltanto per sponsorizzazioni, pubblicità e cessione di diritti radiotelevisivi. Chiedervi di integrare una fattura, annotarla nel registro delle fatture emesse e registrarla negli acquisti significherebbe ricostruire da zero la contabilità IVA che il regime vi ha risparmiato, e per una sola operazione.
💡 Un chiarimento che evita confusioni, perché i due passaggi vengono spesso sovrapposti. La stessa circolare, al paragrafo 8, spiega come un ente non commerciale debba ripartire il corrispettivo delle pulizie tra sfera istituzionale e sfera commerciale quando l’inversione contabile si applica. Quel riparto, nel vostro caso, non si pone: l’esclusione del paragrafo 10 opera a monte e per l’intera operazione, perché dipende dal regime che avete adottato e non dall’uso dei locali.
L’impresa di pulizie deve emettere fattura con addebito dell’IVA secondo le regole ordinarie. Voi la pagate insieme al corrispettivo e vi fermate lì: nessuna integrazione, nessuna annotazione, nessun versamento.
Per le fatture già ricevute la strada è la nota di variazione in aumento prevista dall’art. 26 del D.P.R. n. 633/1972, con cui il fornitore recupera l’imposta non addebitata, oppure l’annullamento e la riemissione dei documenti. Quando scrivete, citate il riferimento preciso della circolare e del paragrafo: senza quell’indicazione la richiesta suona come una pretesa del cliente, con l’indicazione diventa una correzione tecnica e si chiude in pochi giorni.
Questo è il modello che consiglio di usare. Va inviato per posta elettronica certificata o per email con conferma di lettura, e conservato insieme ai documenti rettificati. Sostituite le parti tra parentesi quadre con i vostri dati.
Oggetto: richiesta di rettifica delle fatture emesse in regime di inversione contabile
Spettabile [denominazione dell’impresa],
con riferimento alle prestazioni di pulizia rese a favore della scrivente [denominazione dell’ente], documentate con le fatture n. [numeri] del [date], per un imponibile complessivo di euro [importo], rileviamo che i documenti sono stati emessi senza addebito dell’imposta, con l’indicazione del regime di inversione contabile di cui all’art. 17, sesto comma, lettera a-ter), del D.P.R. n. 633/1972.
Segnaliamo che tale meccanismo non trova applicazione nei nostri confronti. La scrivente ha infatti esercitato l’opzione per il regime della legge 16 dicembre 1991, n. 398, e l’Agenzia delle Entrate, con la circolare n. 14/E del 27 marzo 2015, al paragrafo 10, ha escluso l’applicazione dell’inversione contabile alle prestazioni rese nei confronti dei soggetti che, per effetto di particolari regimi fiscali, risultano di fatto esonerati dagli adempimenti previsti dal D.P.R. n. 633/1972, indicando espressamente, tra questi, gli enti che hanno optato per la predetta legge n. 398/1991.
Le operazioni in oggetto devono pertanto essere assoggettate a imposta secondo le regole ordinarie, con addebito dell’IVA in rivalsa a carico della scrivente.
Vi chiediamo quindi di provvedere alla rettifica dei documenti già emessi, mediante note di variazione in aumento ai sensi dell’art. 26 del D.P.R. n. 633/1972 ovvero mediante annullamento e riemissione delle fatture con applicazione dell’imposta, e di emettere con le medesime modalità le fatture relative alle prestazioni successive. Provvederemo al pagamento dell’imposta contestualmente alla ricezione dei documenti rettificati.
Restiamo a disposizione per ogni chiarimento e per trasmettervi la documentazione attestante il regime fiscale adottato dalla scrivente.
Distinti saluti
[luogo e data]
[nome e cognome], [carica]
[denominazione dell’ente]
💡 Due accorgimenti che fanno la differenza. Allegate, o tenetevi pronti a trasmettere, il documento che attesta l’opzione per il regime: il fornitore che corregge una fattura vuole poter giustificare la rettifica al proprio consulente, e averlo subito evita un secondo scambio di messaggi. E indicate le fatture una per una, con numero, data e imponibile, perché la nota di variazione si costruisce su quei dati.
Fino a oggi, su quelle operazioni, l’imposta non è stata assolta da nessuno: il fornitore non l’ha addebitata perché contava sull’inversione contabile, e voi non l’avete integrata perché, correttamente, siete esonerati. Non è una situazione che si possa lasciare in sospeso confidando nella regola a vostro favore, perché la regola riguarda il meccanismo di assolvimento e non l’esistenza del debito d’imposta.
La sanzione in misura fissa prevista per l’erronea applicazione dell’inversione contabile, quella dell’art. 6, comma 9-bis.2, del d.lgs. n. 471/1997, qui non opera: presuppone che l’imposta sia stata comunque assolta dal committente tramite inversione contabile, e la circolare n. 16/E dell’11 maggio 2017 distingue espressamente quella ipotesi da quella della fattura senza imposta rimasta non assolta. Nel secondo caso si torna alle sanzioni ordinarie, con il comma 1 a carico del prestatore.
La posizione dell’associazione dipende invece da un presupposto preciso. L’art. 6, comma 8, pone un obbligo di comunicazione in capo al committente che riceve una fattura irregolare acquistando nell’esercizio di impresa, arte o professione: se il servizio riguarda la sola attività istituzionale, quel presupposto non ricorre e l’onere resta interamente sul fornitore. Se invece le pulizie sono riferibili all’attività commerciale, la comunicazione va trasmessa all’Agenzia entro novanta giorni dalla data della fattura irregolare, con il tipo documento TD29 disponibile dal 1° aprile 2025, e la sanzione per chi non vi provvede è il 70 per cento dell’imposta, con un minimo di 250 euro. La comunicazione non è un’autofattura: non assolve l’imposta e non sostituisce l’obbligo del fornitore di emettere la fattura corretta e di versarla.
La mia indicazione è quindi di attivarvi adesso, con una richiesta scritta al fornitore, e di conservare la corrispondenza: una posizione sistemata spontaneamente, con i documenti che mostrano quando e come ve ne siete accorti, si difende senza difficoltà.
Lo dico perché è utile affrontare la cosa nel modo giusto, senza viverla come una battaglia da vincere o da perdere.
Nel regime della legge 398 l’IVA sugli acquisti non è detraibile in modo analitico: la forfettizzazione al 50 per cento opera sull’imposta relativa alle operazioni attive, non su quella assolta a monte. Il risultato è che il 22 per cento resta un costo dell’associazione sia che lo versiate all’impresa di pulizie, sia che lo versaste voi all’erario in regime di inversione contabile. Quello che è in gioco non è il denaro, è la regolarità formale e la posizione di entrambe le parti.
L’esclusione si regge interamente su un presupposto, ed è il caso di accertarlo prima di scrivere al fornitore: che l’opzione per il regime sia effettivamente in essere e valida per l’anno in corso. Vanno quindi controllati l’esercizio dell’opzione, il rispetto del limite di proventi commerciali e l’assenza di cause di decadenza.
Se il regime fosse venuto meno, il quadro si capovolge: l’inversione contabile tornerebbe applicabile e si porrebbe anche il problema del riparto del corrispettivo tra attività istituzionale e attività commerciale, con i criteri oggettivi che il paragrafo 8 della circolare richiede, come gli accordi contrattuali tra le parti e l’entità del corrispettivo pattuito. È una verifica di mezz’ora che evita di impostare la richiesta sul presupposto sbagliato.
| Domanda | Risposta |
|---|---|
| Le pulizie di edifici rientrano nel reverse charge? | Sì, in via generale: art. 17, sesto comma, lett. a-ter) |
| Si applica anche fuori dal settore edile? | Sì, a prescindere dall’attività esercitata dalle parti |
| E a un ente in regime 398? | No: escluso dal paragrafo 10 della circolare 14/E/2015 |
| Dobbiamo integrare la fattura e versare l’imposta? | No, in nessuno dei due casi |
| Come si correggono le fatture già ricevute? | Nota di variazione in aumento ex art. 26 o riemissione |
| L’IVA addebitata è detraibile? | No: nel regime 398 non c’è detrazione analitica |
| Il costo per l’associazione cambia? | No: il 22 per cento resta un costo in entrambi gli scenari |
| Serve il riparto tra sfera istituzionale e commerciale? | No finché l’esclusione opera, perché precede quel riparto |
No. La circolare dell’Agenzia delle Entrate n. 14/E del 27 marzo 2015, al paragrafo 10, esclude il meccanismo dell’inversione contabile per le prestazioni rese nei confronti dei soggetti che, per effetto di regimi fiscali particolari, sono di fatto esonerati dagli adempimenti del decreto IVA, e tra questi indica espressamente gli enti che hanno optato per le disposizioni della legge 16 dicembre 1991, n. 398. Il fornitore deve quindi addebitare l’imposta nel modo ordinario.
No. Finché l’opzione per il regime della legge 398/1991 è in essere, l’ente non deve integrare il documento con aliquota e imposta, non deve annotarlo nei registri e non deve eseguire alcun versamento in regime di inversione contabile. L’imposta va corrisposta al fornitore insieme al corrispettivo, una volta che la fattura sia stata rettificata.
Attraverso la nota di variazione in aumento prevista dall’art. 26 del D.P.R. n. 633/1972, con cui il fornitore addebita l’imposta non applicata, oppure mediante annullamento e riemissione dei documenti. La richiesta conviene formularla per iscritto, indicando il riferimento alla circolare n. 14/E del 2015 e al suo paragrafo 10, e conservando la corrispondenza insieme ai documenti rettificati.
Su quelle operazioni l’imposta non risulta assolta da nessuno, e la regola favorevole riguarda il meccanismo di assolvimento, non l’esistenza del debito. La sanzione in misura fissa dell’art. 6, comma 9-bis.2, del d.lgs. n. 471/1997 non opera, perché presuppone che l’imposta sia stata comunque assolta tramite inversione contabile: si applicano le sanzioni ordinarie, con il comma 1 a carico del prestatore. Per l’associazione, l’obbligo di comunicazione del comma 8 sorge soltanto se l’acquisto avviene nell’esercizio di impresa, arte o professione; in tal caso la comunicazione va trasmessa entro novanta giorni con il tipo documento TD29, e la sanzione per chi non vi provvede è il 70 per cento dell’imposta con un minimo di 250 euro.
Il risultato è equivalente. Nel regime della legge 398/1991 l’IVA sugli acquisti non è detraibile in modo analitico, perché la forfettizzazione al 50 per cento riguarda l’imposta relativa alle operazioni attive: l’imposta sulle pulizie resta quindi un costo dell’ente sia se corrisposta al fornitore, sia se versata direttamente all’erario. Quello che cambia è soltanto la regolarità formale dell’operazione.
Art. 17, quinto e sesto comma, lettera a-ter), del D.P.R. 26 ottobre 1972, n. 633, la lettera a-ter) inserita dall’art. 1, comma 629, della legge 23 dicembre 2014, n. 190; art. 26 del medesimo decreto; art. 9 del D.P.R. 30 dicembre 1999, n. 544, in materia di esoneri per i soggetti che hanno optato per il regime della legge 16 dicembre 1991, n. 398; circolare dell’Agenzia delle Entrate n. 14/E del 27 marzo 2015, paragrafi 1.1, 8 e 10; art. 6, commi 1, 8 e 9-bis.2, del decreto legislativo 18 dicembre 1997, n. 471, il comma 8 come modificato dal decreto legislativo 14 giugno 2024, n. 87, con effetto per le violazioni commesse dal 1° settembre 2024; circolare dell’Agenzia delle Entrate n. 16/E dell’11 maggio 2017; specifiche tecniche della fatturazione elettronica relative al tipo documento TD29, utilizzabile dal 1° aprile 2025.
Sul perimetro esatto di ciò da cui il regime della legge 398 esonera e di ciò che invece resta dovuto, che è la chiave per leggere correttamente anche questo caso: Quali sono esattamente gli esoneri per chi esercita l’opzione 398/91. Sugli obblighi di documentazione dei corrispettivi e sugli strumenti di certificazione: Certificazione corrispettivi e integrazione POS-RT. Per il quadro complessivo della fiscalità di una associazione o società sportiva dilettantistica: ASD e SSD 2026: guida completa alla nuova fiscalità e Casi pratici di fiscalità per ASD e SSD.
Gli errori come questo non si vedono quando arriva la fattura: emergono mesi dopo, quando qualcuno ricostruisce chi avrebbe dovuto versare l’imposta. Se vuoi far verificare come sono state fatturate le prestazioni dei tuoi fornitori, o impostare la richiesta di rettifica nel modo giusto, sono a disposizione.
Articolo aggiornato a novembre 2026. Le informazioni contenute riflettono il quadro normativo e di prassi vigente alla data di pubblicazione. L’esclusione dal meccanismo dell’inversione contabile presuppone che l’opzione per il regime della legge 398/1991 sia validamente in essere: venuto meno il regime, la disciplina ordinaria torna applicabile. Per situazioni specifiche è sempre consigliabile il supporto di un professionista abilitato.